Domain versteigerungsplattform.de kaufen?
Wir ziehen mit dem Projekt
versteigerungsplattform.de um.
Sind Sie am Kauf der Domain
versteigerungsplattform.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versteigerungsplattform.de kaufen?
Was passiert mit Stammkapital bei GmbH Verkauf?
Was passiert mit Stammkapital bei GmbH Verkauf? Beim Verkauf einer GmbH bleibt das Stammkapital grundsätzlich unverändert, da es sich um das Eigenkapital der Gesellschaft handelt. Es dient als Sicherheit für Gläubiger und bleibt auch nach dem Verkauf bestehen. Der Käufer erwirbt lediglich die Geschäftsanteile und damit die Kontrolle über das Unternehmen, während das Stammkapital in der GmbH verbleibt. Es kann jedoch im Zuge des Verkaufs eine Kapitalerhöhung oder -herabsetzung beschlossen werden, um die finanzielle Situation des Unternehmens anzupassen. Letztendlich hängt die konkrete Auswirkung auf das Stammkapital vom individuellen Verkaufsvertrag und den getroffenen Vereinbarungen ab. **
Welche Kriterien müssen erfüllt sein, damit ein Bieter bei einer Auktion den Zuschlag erhält?
Der Bieter muss das höchste Gebot abgeben, das über dem Mindestpreis liegt, den der Verkäufer festgelegt hat. Der Bieter muss die Zahlungsbedingungen akzeptieren und in der Lage sein, den Kaufpreis zu bezahlen. Der Verkäufer muss den Zuschlag erteilen und den Bieter als Gewinner der Auktion bestätigen. **

Ähnliche Suchbegriffe für GmbH-Recht
Top-Angebote
Produkte zum Begriff GmbH-Recht:
-
Bartl, Harald: GmbH-RechtGmbH-Recht , Dieser Klassiker der Heidelberger Kommentare erläutert das GmbHG praxisnah und präzise unter Einbeziehung der aktuellen Gesetzgebung und Rechtsprechung. Die Kommentierung berücksichtigt die Leitentscheidungen des Bundesgerichtshofs und der Oberlandesgerichte. Eigene Kapitel erläutern das Konzernrecht und die Besteuerung der GmbH von der Gründung bis zur Auflösung. Zusätzlich sind alle Formulare und Muster für Käufer als Word-Datei zum Download enthalten. Die 9. Auflage berücksichtigt insbesondere: Das Gesetz zur Umsetzung der Digitalisierungs-Richtline (DiRUG), hier u.a. die Umsetzung der Online-Gründung von GmbHs, einschließlich des entsprechenden Ergänzungsgesetzes (DiREG) mit der Erweiterung auf Sachgründungen das FüPOG II mit dem neuen § 77a GmbHG - Neureglung zur temporären Auszeit vom Geschäftsführeramt sowie Festlegung von Zielgrößen für den Frauenanteil in Führungsebenen die Neuerungen durch das SanInsFoG und deren Auswirkungen auf die GmbH in der Krise/Insolvenz Auswirkungen/Berücksichtigung des FISG Auswirkungen/Berücksichtigung von UmRUG und MoPEG Berücksichtigung der Rechtsprechung bis einschließlich 02/2024 , Tagfahrleuchten > Beleuchtung , Auflage: 9., neu bearbeitete Auflage 2024, Erscheinungsjahr: 20241204, Titel der Reihe: Müller C. F. Kommentar##, Autoren: Bartl, Harald~Bartl, Angela~Beine, Klaus~Koch, Detlef~Schlarb, Eberhard~Schmitt, Ll. M.~Schmitt, Christoph, Auflage: 24009, Auflage/Ausgabe: 9., neu bearbeitete Auflage 2024, Seitenzahl/Blattzahl: 1100, Keyword: Anforderungen an die Bilanz; Anmeldung der Geschäftsführer; Arten der Kapitalerhöhung; Aufbringung von Fehlbeträgen; Aufsichtsrat; Auskunfts-und Einsichtsrecht; Ausweisung von Kapital-und Gewinnrücklagen; Bekanntmachungen der Gesellschaft; Beschränkte Nachschusspflicht; Beschränkungen der Vertretungsbefugnis; Besteuerung; Besteuerung der GmbH; Besteuerung des Gründungsvorganges; Bilanz; Buchführung; Die Besteuerung der GmbH-Beendigung; Einheitsbewertung des Betriebsvermögens; Einlagepflicht; Eintragung GmbH; Einziehung von Geschäftsanteilen; Ergebnisverwendung; Erhöhung des Stammkapitals; Errichtung der Gesellschaft; Ersatzansprüche der Gesellschaft, Fachschema: Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Gesellschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 145, Höhe: 40, Gewicht: 948, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Steuern fallen beim Verkauf einer GmbH an?
Welche Steuern fallen beim Verkauf einer GmbH an? Beim Verkauf einer GmbH können verschiedene Steuern anfallen, wie z.B. die Gewerbesteuer, die Körperschaftsteuer und die Umsatzsteuer. Zudem können auch weitere Steuern wie die Grunderwerbsteuer oder die Kapitalertragssteuer relevant sein, je nachdem wie der Verkauf strukturiert ist. Es ist ratsam, sich vor dem Verkauf einer GmbH von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Aspekte zu berücksichtigen und mögliche Steuern zu optimieren. **
-
Wie erfolgt der Verkauf von Geschäftsanteilen einer GmbH?
Der Verkauf von Geschäftsanteilen einer GmbH erfolgt in der Regel durch einen notariell beurkundeten Anteilskaufvertrag. Dabei werden die Anteile vom Verkäufer auf den Käufer übertragen. Anschließend muss die Übertragung im Handelsregister eingetragen werden, um den Käufer als neuen Gesellschafter zu legitimieren. **
-
Wer gehört zu Drillisch online GmbH?
Wer gehört zu Drillisch online GmbH? **
-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **

Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert?
Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert? Gewinne aus dem Verkauf von GmbH Anteilen unterliegen in der Regel der Abgeltungssteuer in Höhe von 25%. Diese Steuer wird auf den Veräußerungsgewinn erhoben, der sich aus der Differenz zwischen Verkaufspreis und Anschaffungskosten ergibt. Zudem können noch Solidaritätszuschlag und gegebenenfalls Kirchensteuer anfallen. Es gibt jedoch auch bestimmte Freibeträge und Regelungen, die je nach individueller Situation gelten können. Es ist daher ratsam, sich im Vorfeld von einem Steuerberater beraten zu lassen, um die steuerlichen Auswirkungen des Verkaufs von GmbH Anteilen zu klären. **
Top-Angebote
Produkte zum Begriff GmbH-Recht:
-
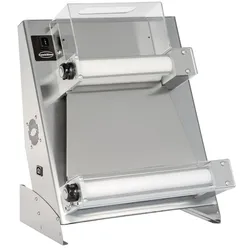
Teigausroller Recht, Combisteel 7482.0017Teigausroller Recht, Combisteel 7482.0017. Breite (mm): 540. Tiefe (mm): 510. Höhe (mm): 680. Spannung (Volt): 230. Gesamtleistung (kW): 0.37. Frequenz (Hz): 50. Durchmesser (mm): 260-400. Steckerfertig: Ja. Bruttogewicht (kg): 45. Modellhinweise des Herstellers: Einstellbare Dicke: von 1 bis 4 mm.1042,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert mit Stammkapital bei GmbH Verkauf?
Was passiert mit Stammkapital bei GmbH Verkauf? Beim Verkauf einer GmbH bleibt das Stammkapital grundsätzlich unverändert, da es sich um das Eigenkapital der Gesellschaft handelt. Es dient als Sicherheit für Gläubiger und bleibt auch nach dem Verkauf bestehen. Der Käufer erwirbt lediglich die Geschäftsanteile und damit die Kontrolle über das Unternehmen, während das Stammkapital in der GmbH verbleibt. Es kann jedoch im Zuge des Verkaufs eine Kapitalerhöhung oder -herabsetzung beschlossen werden, um die finanzielle Situation des Unternehmens anzupassen. Letztendlich hängt die konkrete Auswirkung auf das Stammkapital vom individuellen Verkaufsvertrag und den getroffenen Vereinbarungen ab. **
-
Welche Kriterien müssen erfüllt sein, damit ein Bieter bei einer Auktion den Zuschlag erhält?
Der Bieter muss das höchste Gebot abgeben, das über dem Mindestpreis liegt, den der Verkäufer festgelegt hat. Der Bieter muss die Zahlungsbedingungen akzeptieren und in der Lage sein, den Kaufpreis zu bezahlen. Der Verkäufer muss den Zuschlag erteilen und den Bieter als Gewinner der Auktion bestätigen. **
-
Welche Steuern fallen beim Verkauf einer GmbH an?
Welche Steuern fallen beim Verkauf einer GmbH an? Beim Verkauf einer GmbH können verschiedene Steuern anfallen, wie z.B. die Gewerbesteuer, die Körperschaftsteuer und die Umsatzsteuer. Zudem können auch weitere Steuern wie die Grunderwerbsteuer oder die Kapitalertragssteuer relevant sein, je nachdem wie der Verkauf strukturiert ist. Es ist ratsam, sich vor dem Verkauf einer GmbH von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Aspekte zu berücksichtigen und mögliche Steuern zu optimieren. **
-
Wie erfolgt der Verkauf von Geschäftsanteilen einer GmbH?
Der Verkauf von Geschäftsanteilen einer GmbH erfolgt in der Regel durch einen notariell beurkundeten Anteilskaufvertrag. Dabei werden die Anteile vom Verkäufer auf den Käufer übertragen. Anschließend muss die Übertragung im Handelsregister eingetragen werden, um den Käufer als neuen Gesellschafter zu legitimieren. **
Ähnliche Suchbegriffe für GmbH-Recht
-
Bartl, Harald: GmbH-RechtGmbH-Recht , Dieser Klassiker der Heidelberger Kommentare erläutert das GmbHG praxisnah und präzise unter Einbeziehung der aktuellen Gesetzgebung und Rechtsprechung. Die Kommentierung berücksichtigt die Leitentscheidungen des Bundesgerichtshofs und der Oberlandesgerichte. Eigene Kapitel erläutern das Konzernrecht und die Besteuerung der GmbH von der Gründung bis zur Auflösung. Zusätzlich sind alle Formulare und Muster für Käufer als Word-Datei zum Download enthalten. Die 9. Auflage berücksichtigt insbesondere: Das Gesetz zur Umsetzung der Digitalisierungs-Richtline (DiRUG), hier u.a. die Umsetzung der Online-Gründung von GmbHs, einschließlich des entsprechenden Ergänzungsgesetzes (DiREG) mit der Erweiterung auf Sachgründungen das FüPOG II mit dem neuen § 77a GmbHG - Neureglung zur temporären Auszeit vom Geschäftsführeramt sowie Festlegung von Zielgrößen für den Frauenanteil in Führungsebenen die Neuerungen durch das SanInsFoG und deren Auswirkungen auf die GmbH in der Krise/Insolvenz Auswirkungen/Berücksichtigung des FISG Auswirkungen/Berücksichtigung von UmRUG und MoPEG Berücksichtigung der Rechtsprechung bis einschließlich 02/2024 , Tagfahrleuchten > Beleuchtung , Auflage: 9., neu bearbeitete Auflage 2024, Erscheinungsjahr: 20241204, Titel der Reihe: Müller C. F. Kommentar##, Autoren: Bartl, Harald~Bartl, Angela~Beine, Klaus~Koch, Detlef~Schlarb, Eberhard~Schmitt, Ll. M.~Schmitt, Christoph, Auflage: 24009, Auflage/Ausgabe: 9., neu bearbeitete Auflage 2024, Seitenzahl/Blattzahl: 1100, Keyword: Anforderungen an die Bilanz; Anmeldung der Geschäftsführer; Arten der Kapitalerhöhung; Aufbringung von Fehlbeträgen; Aufsichtsrat; Auskunfts-und Einsichtsrecht; Ausweisung von Kapital-und Gewinnrücklagen; Bekanntmachungen der Gesellschaft; Beschränkte Nachschusspflicht; Beschränkungen der Vertretungsbefugnis; Besteuerung; Besteuerung der GmbH; Besteuerung des Gründungsvorganges; Bilanz; Buchführung; Die Besteuerung der GmbH-Beendigung; Einheitsbewertung des Betriebsvermögens; Einlagepflicht; Eintragung GmbH; Einziehung von Geschäftsanteilen; Ergebnisverwendung; Erhöhung des Stammkapitals; Errichtung der Gesellschaft; Ersatzansprüche der Gesellschaft, Fachschema: Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Gesellschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 145, Höhe: 40, Gewicht: 948, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beck'sches Formularbuch GmbH-RechtBeck'sches Formularbuch GmbH-Recht , Zum Werk Das Beck'sche Formularbuch GmbH-Recht versorgt Rechtsanwaltschaft, Notariat, Gesch¿ftsf¿hrung, Steuerberatung sowie Unternehmensjuristinnen und -juristen mit ausf¿hrlichen Mustertexten und Formularen f¿r alle Stadien im Leben einer GmbH - von ihrer Gr¿ndung bis zur Aufl¿sung und Abwicklung. Ein Kapitel widmet sich dar¿ber hinaus den Besonderheiten der GmbH & Co. KG. Die zahlreichen Formulare bieten der Leserschaft einen umfangreichen Fundus an Gestaltungsvorschl¿gen, der alle wesentlichen Vorg¿nge in der einschl¿gigen Beratungspraxis abdeckt. Die ausf¿hrlichen Anmerkungen erl¿utern zudem die einschl¿gigen Rechtsprobleme und erm¿glichen eine individuelle Anpassung der Formulare an den jeweiligen Sachverhalt. Alle Formulare werden zum Download bereitgestellt. Inhalt Gr¿ndung einer GmbH (einschlie¿lich Unternehmergesellschaft) Gestaltung des Gesellschaftsvertrages Schuldrechtliche Nebenabreden, Poolvertr¿ge Verf¿gung ¿ber und Einziehung von GmbH-Anteilen Unternehmenskaufvertr¿ge Gesch¿ftsf¿hrung Aufsichtsrat und Beirat Gesellschafterversammlung ¿nderungen des Gesellschaftsvertrages Kapitalmänahmen Vertr¿ge zwischen Gesellschaft und Gesellschaftern, Gesellschafterb¿rgschaften Unternehmensvertr¿ge Aufl¿sung und Liquidation Gesellschafterstreit GmbH & Co. KG Vorteile auf einen Blick GmbH-Recht praxisgerecht aufbereitet alle Muster und Formulare mit ausf¿hrlichen Anmerkungen praxiserprobt und aktuell kommentiert Zur Neuauflage In seiner zweiten Auflage wird das bew¿hrte Formularbuch auf den Rechtsstand Herbst 2023 gebracht und um aktuelle Themen (z.B. Online-Gr¿ndung) erweitert. Die Abschnitte zu Beteiligungsvereinbarung und Unternehmenskaufvertrag wurden ausgebaut sowie der Abschnitt zur Gesellschaftsvertragsgestaltung grundlegend ¿berarbeitet. Eigene Abschnitte zur Beteiligung von Gesch¿ftsf¿hrern am Unternehmen und zum Gesellschafterstreit kommen neu hinzu. Die Formulare zur GmbH & Co. KG ber¿cksichtigen bereits die ¿nderungen durch das zum 1.1.2024 inkrafttretende Personengesellschaftsrechtsmodernisierungsgesetz (MoPeG). Zielgruppe F¿r Rechtsanwaltschaft sowie Notariate; auch Gesch¿ftsf¿hrung, Syndikusrechtsanwaltschaft sowie Steuerberaterinnen und Steuerberater k¿nnen aus dem Werk wertvollen Nutzen f¿r die t¿gliche Praxis ziehen. , Tagfahrleuchten > Beleuchtung , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240305, Produktform: Leinen, Beilage: Leinen, Redaktion: Breyer, Michael~Najdecki, Damian Wolfgang, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 1290, Abbildungen: Mit Freischaltcode zum Download der Formulare (ohne Anmerkungen), Keyword: Aufsichtsrat; Beirat; Geschäftsanteile; Geschäftsführer; Geschäftsführung; Gesellschafterstreit; Gesellschafterversammlung; Gesellschaftsvertrag; Gründungsurkunde; Kapitalgesellschaft; MoPeG; Satzung; Satzungsänderung, Fachschema: Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH, Fachkategorie: Rechtssubjekte, natürliche und juristische Personen, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1290 Blätter, Länge: 247, Breite: 178, Höhe: 55, Gewicht: 1732, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer gehört zu Drillisch online GmbH?
Wer gehört zu Drillisch online GmbH? **
-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
-
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
-
Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert?
Wie werden Gewinne aus dem Verkauf von GmbH Anteilen versteuert? Gewinne aus dem Verkauf von GmbH Anteilen unterliegen in der Regel der Abgeltungssteuer in Höhe von 25%. Diese Steuer wird auf den Veräußerungsgewinn erhoben, der sich aus der Differenz zwischen Verkaufspreis und Anschaffungskosten ergibt. Zudem können noch Solidaritätszuschlag und gegebenenfalls Kirchensteuer anfallen. Es gibt jedoch auch bestimmte Freibeträge und Regelungen, die je nach individueller Situation gelten können. Es ist daher ratsam, sich im Vorfeld von einem Steuerberater beraten zu lassen, um die steuerlichen Auswirkungen des Verkaufs von GmbH Anteilen zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.